Devlet ve kamu yönetimi
Türkiye'de Sayıştay Kamu Parasını Denetliyor ve Sorumlular Hakkında Karar Veriyor
Anayasa’nın 160. maddesinde belirtildiği üzere Türkiye Cumhuriyeti Sayıştayı; merkezi yönetim bütçesi kapsamındaki idarelerin ve sosyal güvenlik kurumlarının bütün gelir, gider ve mallarını Türkiye Büyük Millet Meclisi adına denetlemekle sorumludur. İdari mahkemelerde yargı denetimi olmaksızın ve yalnızca sınırlı bir yeniden inceleme süreciyle, sorumluların hesap ve işlemlerini kesin hükme bağlar.
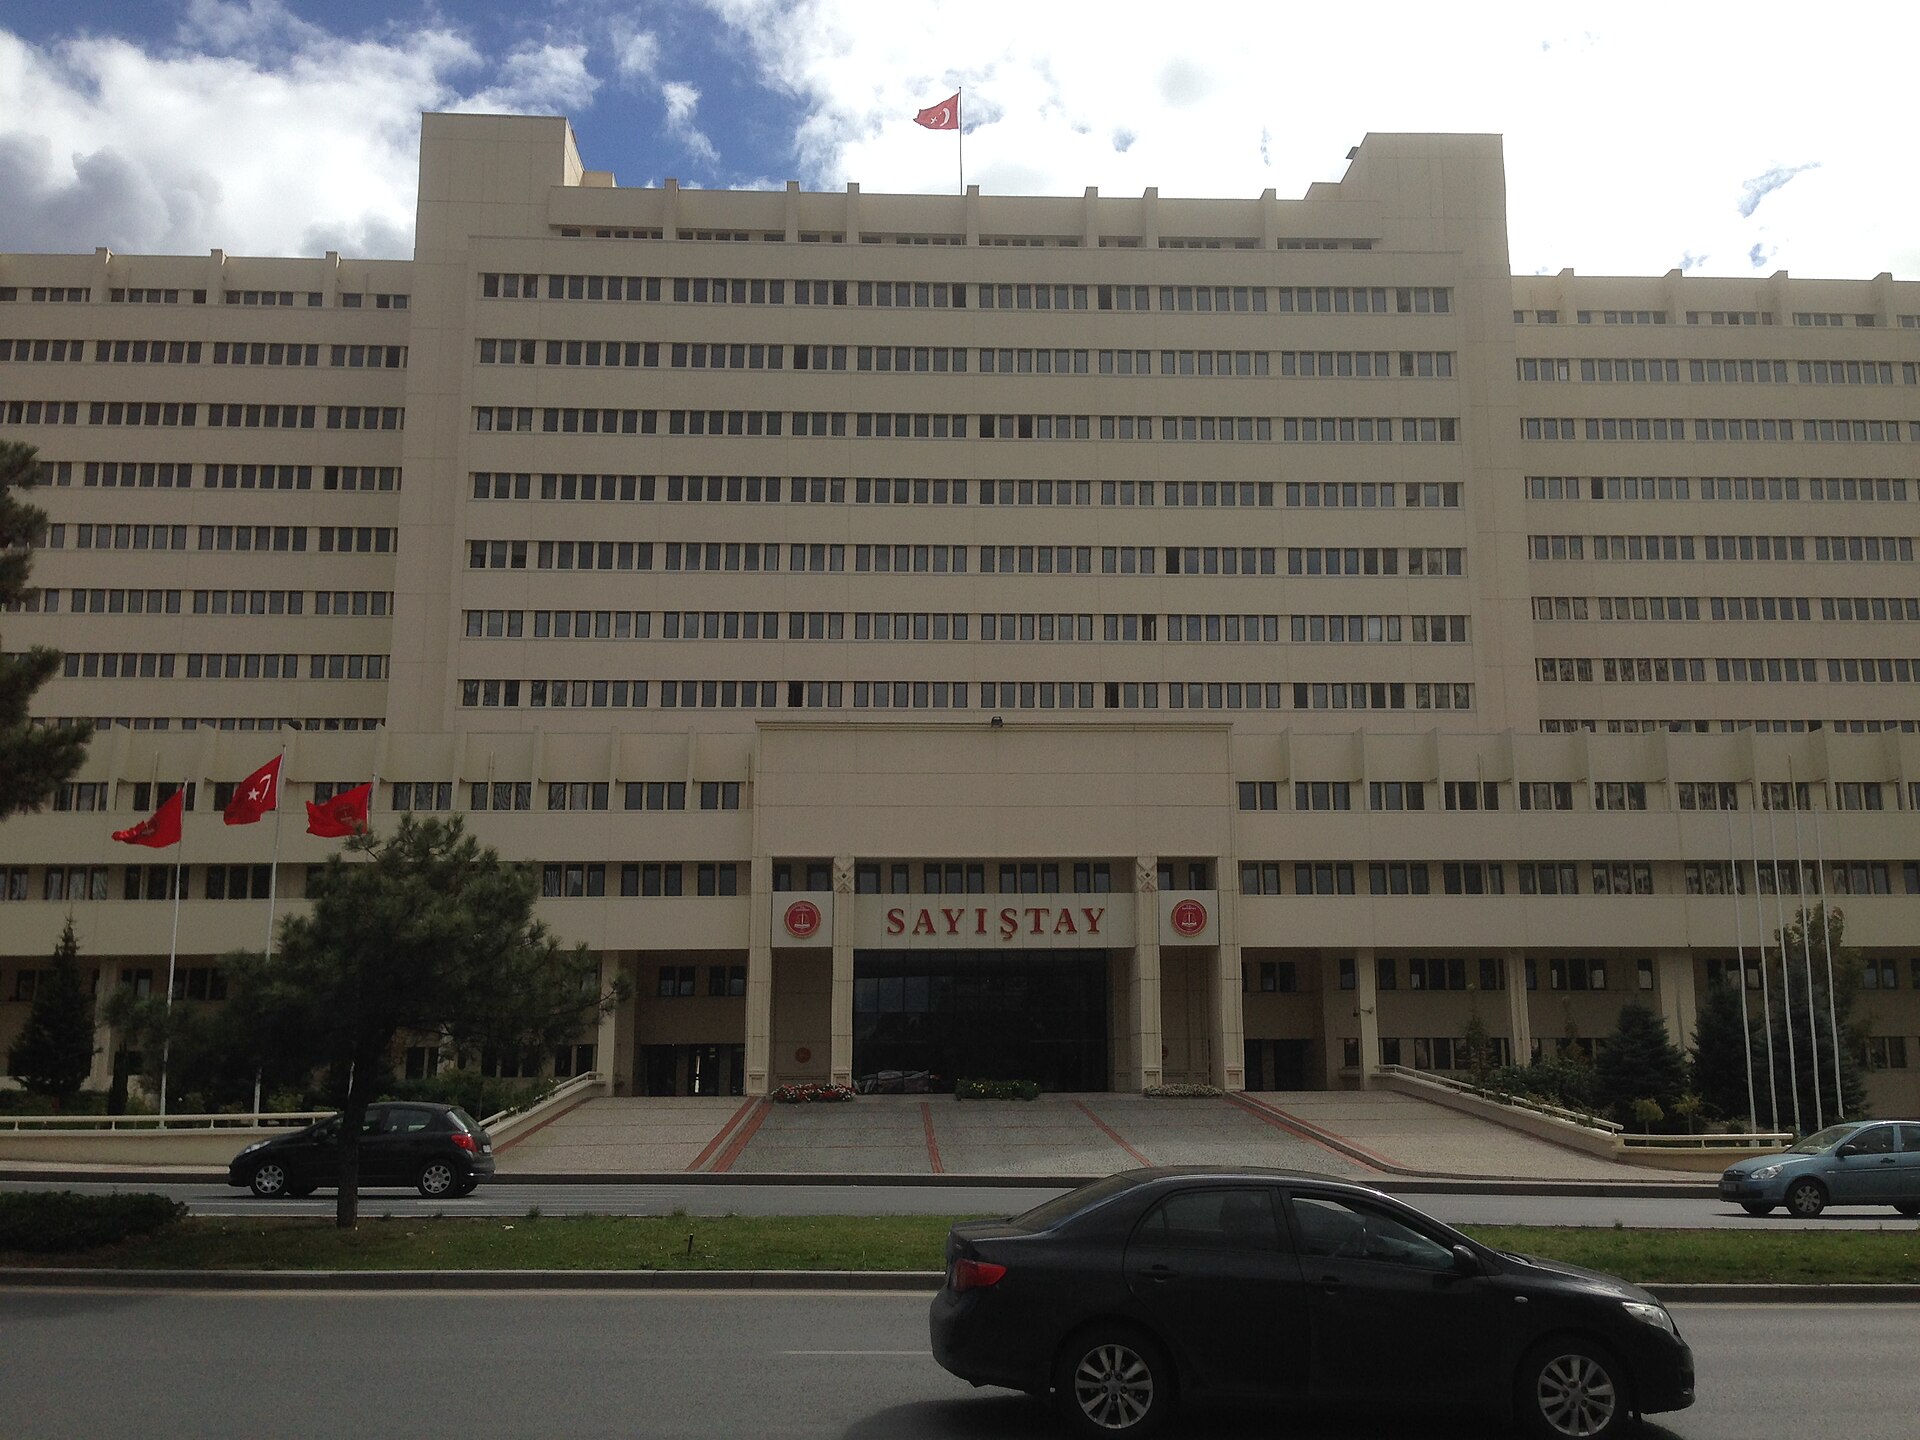

Meclis'in Bütçe Hakkı İçin Anayasal Bir "Yüksek Denetim Mahkemesi"
Türkiye Cumhuriyeti Anayasası'nın 160. maddesi, Sayıştay adıyla da bilinen kurumun denetim ve yargılama görevlerini Türkiye Büyük Millet Meclisi adına yürüttüğünü açıkça belirtmektedir. Anayasa Mahkemesi'ne göre bu durum, Sayıştay'ın merkezi yönetim bütçesinden finanse edilen kamu idarelerinin gelir, gider ve mallarını denetlemekten sorumlu olduğu anlamına gelmektedir. Ayrıca Mahkeme, bu tür mali konulardan sorumlu tutulan kişilerin hesap ve işlemlerine ilişkin kesin kararlar verme yetkisine sahiptir. Dahası Mahkeme, kanunla öngörülen konularda inceleme yapma, denetleme ve karar verme yetkisine de sahiptir. Sayıştay, denetimlerini Parlamento adına yürüten ve aynı zamanda yargı yetkisine sahip bir yüksek denetim kurumu olarak tanımlanmaktadır. Sayıştay bünyesinde, denetim sürecinde tespit edilen kamu zararlarına ilişkin yargılama raporları düzenlemekle görevli sekiz yargılama dairesi bulunmaktadır. Bu yargılama daireleri, Türk hukuk sistemi içinde birer hesap mahkemesi olarak kabul edilmektedir. Sayıştay'a göre gerçekleştirdikleri denetimler, Parlamento adına "bütçe hakkı"nı güvence altına almaktadır ki bu da kamu görevlilerinin mali kararlarından ötürü hesap vermesini sağlamada kurumun üstlendiği rolün temel bir boyutudur.
Düzenlilik Denetimleri: Kamu Harcamalarının Hukuka Uygunluğunun ve Doğruluğunun İncelenmesi
Sayıştay, sorumlulukları kapsamında iki tür denetim yürütmektedir: düzenlilik denetimi ve performans denetimi. Mali denetim ve uygunluk denetimi olarak da bilinen düzenlilik denetimleri, kamu idarelerince sunulan mali rapor ve tabloların doğruluğunu değerlendirmek ve bu idarelerin mali karar, işlem ve bunlara bağlı program ile faaliyetlerinin kanunlara uygun olup olmadığını belirlemek amacıyla yapılır. Sayıştay mali denetimi, kamu idarelerinin mali rapor ve tablolarının doğruluğuna ve bu idarelerin mali karar ve işlemlerinin yanı sıra ilgili program ve faaliyetlerinin kanunlara uygunluğuna ilişkin bir değerlendirme ve görüş bildirme olarak tanımlamaktadır. Düzenlilik denetimi, kamu idarelerinin gelir, gider ve malları ile bunlara ilişkin hesap ve işlemlerinin kanunlara ve diğer hukuki düzenlemelere uygun olup olmadığının tespiti ve mali rapor ile tabloların güvenilirliği ve doğruluğu hakkında görüş bildirilmesi suretiyle gerçekleştirilir. Performans denetimi ise, hesap verme sorumluluğu çerçevesinde idarelerce belirlenen hedef ve göstergeler doğrultusunda faaliyet sonuçlarının ölçülmesi yoluyla icra edilir.
6085 sayılı Sayıştay Kanunu'nun 36. maddesi, denetimlerin düzenlilik denetimi ve performans denetimini kapsayacağını belirterek özellikle düzenlilik denetimiyle doğrudan ilgilidir. Madde devamında düzenlilik denetiminin, kamu idarelerinin gelir, gider ve malları ile bunlara ilişkin hesap ve işlemlerinin kanunlara ve diğer hukuki düzenlemelere uygun olup olmadığının tespiti ve mali rapor ile tabloların güvenilirliği ve doğruluğu hakkında görüş bildirilmesi suretiyle yapılacağını ifade eder. Sorumluların hesap ve işlemlerinden kaynaklanan kamu zararına ilişkin hususlarda kesin hükme varıldığı için, düzenlilik denetiminin Sayıştay tarafından yargı yetkisinin icrası kapsamında da yerine getirildiğini belirtmek gerekir.
Performans Denetimleri: Politika Tercihleri Değil; Etkililik, Ekonomiklik ve Verimlilik
Performans denetimleri ise kamu kaynaklarının etkili, ekonomik ve verimli kullanılıp kullanılmadığını değerlendirmeye ve denetlenen kurumların faaliyetlerini hesap verme sorumluluğu doğrultusunda belirledikleri hedef ve göstergelere göre ölçmeye odaklanır. Sayıştay performans denetimini, denetçilerin kamu kaynaklarının etkili, ekonomik ve verimli kullanılıp kullanılmadığını değerlendirmesi ve denetlenen idarelerin faaliyetlerini hesap verme sorumluluğu bağlamında belirlenen hedef ve göstergeler ışığında ölçmesi olarak tanımlar. Sayıştay'ın kendi işlevlerine dair yaptığı açıklamaya göre Sayıştay, performans denetimlerini hesap verme sorumluluğu çerçevesinde kurumlarca belirlenen hedef ve göstergelere ilişkin faaliyet sonuçlarını ölçerek gerçekleştirir. Türkiye'de performans denetimlerinin gelişimi, 4149 sayılı Kanun'un ülkede "verimlilik, tutumluluk ve etkililik" (VTE) denetimlerini getirdiği 1996 yılına kadar uzanmaktadır. Bu denetimler daha sonra 5018 ve 6085 sayılı kanunlar aracılığıyla, bir yargı organı ve mahkeme olarak tanımlanan Sayıştay'a verilmiştir. Kamu sektörü program ve projelerinin etkililiğini, verimliliğini ve ekonomikliğini değerlendirmek için artık yasal yetkiye kavuştuğundan, bu performans denetimlerinin yürürlüğe girmesi Mahkeme'nin sorumluluklarında önemli bir değişime işaret etmiştir.
Denetim Sonuçları Türkiye Büyük Millet Meclisi'ne Nasıl Ulaşıyor?
Sayıştay denetim işlevlerini TBMM adına yürütür ve bu denetimlerin sonuçlarına dayanarak Meclis'e doğru, yeterli ve zamanında bilgi ve raporlar sunar. Bu sürecin bir parçası olarak Sayıştay, TBMM'ye Genel Uygunluk Bildirimi'ni sunar. Ne var ki yıllık raporlar, performans denetimi raporları ve Genel Uygunluk Bildirimi de dahil olmak üzere Sayıştay denetim raporlarının TBMM'nin belirli komisyonlarına sunulma, buralarda tartışılma veya kullanılma yöntemine dair kesin usul yolu doğrulanmış değildir. Buna raporların her zaman Plan ve Bütçe Komisyonu'na gidip gitmediği, Genel Kurul'da ne sıklıkla tartışıldığı ve bu süreçlere ilişkin resmi takvimler hakkındaki bilgiler de dahildir.
Ayrıca, belediyeleri etkileyen mevcut yasal kısıtlamalar veya reformlar da dahil olmak üzere Sayıştay'ın yerel yönetimleri denetleme süreci de doğrulanmamıştır. Bu husus şu an yalnızca, Sayıştay'ın yerel yönetimlerin hesap ve işlemlerini denetlemek ve kesin hükme bağlamakla görevli olduğunu belirten Anayasa'nın 160. maddesinde zikredilmektedir.
Yargılama Daireleri ve Kamu Görevlileri Hakkında Kesin Kararlar
Sayıştay, sorumluların hesap ve işlemlerinden kaynaklanan kamu zararına ilişkin hususlarda kesin karar verme yetkisine sahiptir. Bu işlem, yargılama dairelerince karara bağlanan yargılama raporları vasıtasıyla yürütülür. Her bir daire bir hesap mahkemesi sayılmaktadır ve günümüzde Sayıştay bünyesinde bu nitelikte sekiz daire bulunmaktadır. Sürecin tamamı bir "denetim" olarak tanımlanmakta olup yerel yönetimlerle ilişkili herhangi bir çıkar çatışmasının bulunmamasını temin etmek Sayıştay'ın sorumluluğundadır. Bununla birlikte bu makale, sıradan vatandaşların Sayıştay denetim raporlarına erişimindeki pratik haklarına (ör. hangi raporların çevrim içi yayımlandığı, açık veri portalının olup olmadığı, herhangi birinin kısıtlanıp kısıtlanmadığı) dair ayrıntılı bir açıklama sunmak ya da STK'ların, gazetecilerin veya yurttaşların belirli Sayıştay bulgularını hesap verebilirlik kampanyalarında nasıl kullandıklarına dair örnekler vermek için yeterli bilgiye sahip değildir.
Dahası, kamu zararı ve sorumlu görevliler hakkında karar verirken Sayıştay'ın yargılama dairelerindeki kesin usuller (ör. dairelerin oluşumu, Sayıştay içindeki temyiz aşamaları, kararların infazının nasıl işlediği) doğrulanmış değildir. Ayrıca, son dönemdeki tartışmaların ve siyasi polemiklerin konusu olan "yerindelik denetimi"nden kaçınmak için performans denetimlerinin sınırlandırılması gerekip gerekmediğine dair endişeler bulunmaktadır. Ne var ki doğrulanmış bilgi olmadan bu pratik meselelere ilişkin kapsamlı bir açıklama getirmek mümkün değildir.
Vatandaşlar ve Denetçiler Sayıştay'ın Çalışmalarıyla Neler Yapabilir?
Kamuoyunun Sayıştay denetim raporlarına erişim hakkı söz konusu olduğunda durum tümüyle net değildir. Sayıştay düzenlilik ve performans denetim raporlarının yanı sıra Genel Uygunluk Bildirimi de dahil olmak üzere çeşitli türlerde raporlar üretse de hangi raporların internette yayımlandığı, bir açık veri portalının bulunup bulunmadığı veya kısıtlanan herhangi bir rapor olup olmadığının ayrıntıları doğrulanmalıdır. Buna ek olarak doğrulanmış örnekler olmadan STK'ların, gazetecilerin veya vatandaşların belirli Sayıştay bulgularını hesap verebilirlik kampanyalarında nasıl kullandıklarına dair somut örnekler sunmak mümkün değildir.
Bununla birlikte Sayıştay'ın Türkiye Büyük Millet Meclisi adına yürüttüğü denetim işlevleri ve sorumluların hesap ve işlemlerinden doğan kamu zararına ilişkin hususlarda kesin karar verme yetkisi, kamuoyu denetimi için değerli bilgiler sağlamaktadır. Sayıştay'ın düzenlilik denetimleri, mali rapor ve tabloların doğruluğunun yanı sıra kanun ve yönetmeliklere uygunluğa odaklanır. Bu arada performans denetimleri, kamu kaynaklarının etkili, ekonomik ve verimli kullanılıp kullanılmadığını değerlendirir ve denetlenenlerin faaliyetlerini önceden belirlenmiş hedef ve göstergelere göre ölçer.
Neticede, Sayıştay raporlarının tam kapsamı ve bunların kamuya karşı hesap verebilirlik amacıyla kullanılabileceği somut yollar daha fazla doğrulama gerektirse de kurumun kamu parasını denetleyen, sorumlular hakkında kesin kararlar veren ve Meclis'e raporlar sunan anayasal ve yargısal bir merci olarak üstlendiği rol, Türkiye'nin kamu mali denetim sisteminin kritik bir boyutudur.